Domain projiziert.de kaufen?
Wir ziehen mit dem Projekt
projiziert.de um.
Sind Sie am Kauf der Domain
projiziert.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain projiziert.de kaufen?
Warum gibt es Verrechnungssteuer?
Die Verrechnungssteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Lotteriegewinne erhoben wird. Sie dient dazu, sicherzustellen, dass Steuern auf diese Einkünfte auch tatsächlich bezahlt werden, da Kapitalerträge oft schwer zu überwachen sind. Zudem soll die Verrechnungssteuer verhindern, dass Steuerpflichtige Kapitalerträge nicht oder unvollständig in ihrer Steuererklärung angeben. Durch die Verrechnungssteuer wird somit die Steuerehrlichkeit gefördert und Steuerhinterziehung erschwert. Letztendlich trägt die Verrechnungssteuer somit zur gerechten Verteilung der Steuerlast bei. **
Wie funktioniert die Verrechnungssteuer?
Die Verrechnungssteuer ist eine Quellensteuer, die auf bestimmte Kapitalerträge wie Zinsen, Dividenden und Lizenzgebühren erhoben wird. Sie wird direkt an der Quelle abgezogen, bevor der Empfänger die Zahlung erhält. In der Regel beträgt der Steuersatz 35%, kann aber je nach Abkommen zwischen den Ländern variieren. Die Verrechnungssteuer dient dazu, sicherzustellen, dass die Steuern auf Kapitalerträge auch tatsächlich bezahlt werden, insbesondere bei ausländischen Empfängern. Steuerpflichtige können die Verrechnungssteuer in ihrer Steuererklärung geltend machen, um eine Doppelbesteuerung zu vermeiden. **


Ähnliche Suchbegriffe für Verrechnungssteuer
Top-Angebote
Produkte zum Begriff Verrechnungssteuer:
-
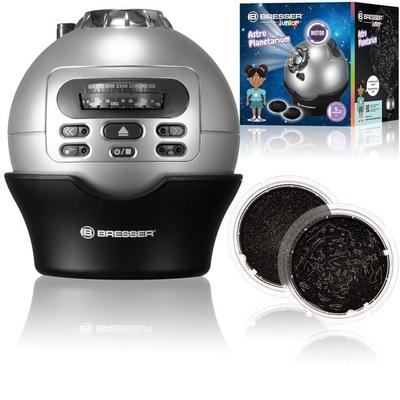
Bresser Junior 8847100 - Astro-Planetarium, Projektion des Sternenhimmels, mit uhrzeitgenauer DarstellungDas Bresser Junior Astro-planetarium Holt Dir Die Sterne Vom Himmel Und Zwar Direkt An Deine Zimmerdecke. Dabei Gibt Es Eine Menge Zu Erforschen: 8.000 Sterne Und 61 Sternbilder Mit Namen Zaubert Dir Das Heimplanetarium Mit 2 Projektionsscheiben Und...76,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Visualisierung des WunderbarenVisualisierung des Wunderbaren , Der interdisziplinär angelegte Tagungsband Visualisierung des Wunderbaren geht der Frage nach, wie sich Gegenstände des Wunderbaren in literarischen Texten verändern, wenn sie visuell vergegenwärtigt werden und wie sich bildliche Darstellungen und Objekte zu Diskursen des Wunderbaren verhalten. Dabei wird das Wunderbare als gleichermaßen ästhetische wie epistemische Konfiguration aufgefasst, die auf die Evokation von Verwunderung zielt. Elemente des Wunderbaren transportieren Aspekte des Wissens, die in hohem Maße an die Form ihrer Darstellung, ihrer Medialität und Materialität geknüpft sind und sich immer dann verändern, wenn sie 'in Bewegung' geraten. Der Band fokussiert Beschreibungen von Elementen des Wunderbaren in literarischen Texten des Mittelalters und der Frühen Neuzeit und die Frage, wie Visualisierungen diese Elemente aufnehmen (oder gerade nicht berücksichtigen) und begleiten, sie dadurch ergänzen, kontrastieren, verschieben oder stimulieren. So liegt ein zentraler Schwerpunkt der einzelnen Beiträge auf der Analyse der Dynamik zwischen literarischen und visuellen Darstellungen des Wunderbaren. Die Untersuchungen berücksichtigen sowohl kunsthistorische und architektonische als auch religiöse, literatur- und kulturwissenschaftliche Gegenstände und analysieren eine Vielzahl mittelalterlicher und frühneuzeitlicher Materialien, illustrierter Handschriften und Frühdrucke wie beispielsweise Stunden- und Gebetsbücher, französische 'poésie flamboyante', Kräuterbücher und Legendare. , Schlüssel > Handwerkzeuge , Erscheinungsjahr: 20241218, Titel der Reihe: Episteme in Bewegung#38#, Redaktion: Eming, Jutta, Seitenzahl/Blattzahl: 224, Abbildungen: zahlreiche Abbildungen, Keyword: Flugblatt; Frühdruck; Frühe Neuzeit; Germanistik; Handschriften; Illustration; Kulturwissenschaften und Geschichte; Kunstgeschichte; Literaturwissenschaften; Mediävistik; Reisebeschreibung; Religionswissenschaften; Wissensgeschichte; Wunderzeichen, Fachschema: Literaturwissenschaft~Kunstgeschichte, Fachkategorie: Kunst: allgemeine Themen~Kunstformen~Lyrik, Poesie~Literatur: Geschichte und Kritik, Warengruppe: TB/Kunstgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 24, Gewicht: 641, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bildgebung, Visualisierung, künstlerischer Ausdruck, Taschenbuch von Erik Boehlke,Ulrich Kobbe,Daniel Sollberger, Pabst Science Publishers,Bildgebung, Visualisierung, Künstlerischer Ausdruck, Taschenbuch Von Erik Boehlke,ulrich Kobbe,daniel Sollberger, Pabst Science Publishers, 978-3-95853-927-3, Seitenanzahl: 21030,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann gibt es Verrechnungssteuer?
Die Verrechnungssteuer wird in der Regel auf Zinsen und Dividenden erhoben, die von einer in der Schweiz ansässigen Person an eine andere Person gezahlt werden. Sie wird auch auf bestimmte Versicherungsleistungen und Lotteriegewinne erhoben. Die Verrechnungssteuer wird direkt an der Quelle abgezogen, bevor die Zahlung an den Empfänger erfolgt. Es gibt jedoch Ausnahmen und Befreiungen von der Verrechnungssteuer, je nach den spezifischen Umständen und Vereinbarungen zwischen den Ländern. In der Schweiz wird die Verrechnungssteuer von den Finanzinstituten eingezogen und an die Steuerbehörden abgeführt. **
-
Wann wird die Verrechnungssteuer abgezogen?
Die Verrechnungssteuer wird in der Regel abgezogen, wenn Kapitalerträge wie Zinsen, Dividenden oder auch Lotteriegewinne ausgezahlt werden. Dieser Steuerabzug erfolgt direkt durch die auszahlende Stelle, wie beispielsweise die Bank oder die Lotteriegesellschaft. Der abgezogene Betrag wird dann an das zuständige Finanzamt überwiesen. In der Regel beträgt die Verrechnungssteuer einen festen Prozentsatz des Kapitalertrags. Steuerpflichtige können unter bestimmten Voraussetzungen eine Rückerstattung der Verrechnungssteuer beantragen. **
-
Auf was wird Verrechnungssteuer erhoben?
Die Verrechnungssteuer wird in der Regel auf Zinserträge, Dividenden und bestimmte andere Kapitaleinkünfte erhoben. Sie dient dazu, sicherzustellen, dass Steuern auf Kapitaleinkünfte auch tatsächlich entrichtet werden, insbesondere wenn der Steuerpflichtige im Ausland ansässig ist. Die Verrechnungssteuer wird von den Finanzinstituten direkt an die Steuerbehörden abgeführt und kann unter bestimmten Voraussetzungen auf die Einkommensteuer angerechnet werden. Es ist wichtig, die Regelungen zur Verrechnungssteuer im jeweiligen Land zu kennen, da sie je nach Land unterschiedlich sein können. **
-
Wann bekommt man die Verrechnungssteuer zurück?
Die Verrechnungssteuer kann unter bestimmten Voraussetzungen zurückgefordert werden. Dies ist in der Regel der Fall, wenn man als Steuerpflichtiger in einem Doppelbesteuerungsabkommen mit dem betreffenden Land lebt. Zudem muss man die entsprechenden Antragsformulare ausfüllen und einreichen. Die Rückerstattung erfolgt dann in der Regel nach Prüfung des Antrags durch die zuständigen Behörden. Es ist wichtig, die Fristen für die Antragsstellung zu beachten, da eine verspätete Einreichung dazu führen kann, dass die Verrechnungssteuer nicht erstattet wird. **


Wie bekomme ich die Verrechnungssteuer zurück?
Um die Verrechnungssteuer zurückzubekommen, musst du in der Regel eine Steuererklärung einreichen. Dabei musst du angeben, dass du die Verrechnungssteuer zurückfordern möchtest. Es ist wichtig, alle erforderlichen Unterlagen wie Belege und Bescheinigungen beizufügen. Die Verrechnungssteuer wird dann von deiner Steuerschuld abgezogen oder dir zurückerstattet, je nachdem, ob du zu viel Steuern gezahlt hast. Es empfiehlt sich, sich bei Unklarheiten an einen Steuerberater oder das zuständige Finanzamt zu wenden. **
Ist die Verrechnungssteuer eine indirekte Steuer?
Ist die Verrechnungssteuer eine indirekte Steuer? Die Verrechnungssteuer ist eine direkte Steuer, die auf Kapitalerträge wie Zinsen und Dividenden erhoben wird. Sie wird direkt von der Bank oder dem Finanzinstitut abgezogen und an die Steuerbehörden weitergeleitet. Im Gegensatz dazu sind indirekte Steuern wie die Mehrwertsteuer oder die Verbrauchssteuer auf den Verkauf von Waren und Dienstleistungen erhoben. Die Verrechnungssteuer zielt darauf ab, die Steuerhinterziehung bei Kapitaleinkünften zu verhindern und die Steuerehrlichkeit zu fördern. **
Top-Angebote
Produkte zum Begriff Verrechnungssteuer:
-
Missbrauchsfälle bei der Rückerstattung der Verrechnungssteuer, Taschenbuch von Josiane Weder, Stämpfli Verlag AG, 978-3-7272-2818-6Missbrauchsfälle Bei Der Rückerstattung Der Verrechnungssteuer, Taschenbuch Von Josiane Weder, Stämpfli Verlag Ag, 978-3-7272-2818-6, Seitenanzahl: 378160,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rückerstattung der Verrechnungssteuer, Gebundene Ausgabe von Stefan Oesterhelt,Oliver Oppliger, Stämpfli Verlag AG, 978-3-7272-3558-0Rückerstattung Der Verrechnungssteuer, Gebundene Ausgabe Von Stefan Oesterhelt,oliver Oppliger, Stämpfli Verlag Ag, 978-3-7272-3558-0, Seitenanzahl: 338170,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bresser Junior 8847100 - Astro-Planetarium, Projektion des Sternenhimmels, mit uhrzeitgenauer DarstellungDas Bresser Junior Astro-planetarium Holt Dir Die Sterne Vom Himmel Und Zwar Direkt An Deine Zimmerdecke. Dabei Gibt Es Eine Menge Zu Erforschen: 8.000 Sterne Und 61 Sternbilder Mit Namen Zaubert Dir Das Heimplanetarium Mit 2 Projektionsscheiben Und...76,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Visualisierung des WunderbarenVisualisierung des Wunderbaren , Der interdisziplinär angelegte Tagungsband Visualisierung des Wunderbaren geht der Frage nach, wie sich Gegenstände des Wunderbaren in literarischen Texten verändern, wenn sie visuell vergegenwärtigt werden und wie sich bildliche Darstellungen und Objekte zu Diskursen des Wunderbaren verhalten. Dabei wird das Wunderbare als gleichermaßen ästhetische wie epistemische Konfiguration aufgefasst, die auf die Evokation von Verwunderung zielt. Elemente des Wunderbaren transportieren Aspekte des Wissens, die in hohem Maße an die Form ihrer Darstellung, ihrer Medialität und Materialität geknüpft sind und sich immer dann verändern, wenn sie 'in Bewegung' geraten. Der Band fokussiert Beschreibungen von Elementen des Wunderbaren in literarischen Texten des Mittelalters und der Frühen Neuzeit und die Frage, wie Visualisierungen diese Elemente aufnehmen (oder gerade nicht berücksichtigen) und begleiten, sie dadurch ergänzen, kontrastieren, verschieben oder stimulieren. So liegt ein zentraler Schwerpunkt der einzelnen Beiträge auf der Analyse der Dynamik zwischen literarischen und visuellen Darstellungen des Wunderbaren. Die Untersuchungen berücksichtigen sowohl kunsthistorische und architektonische als auch religiöse, literatur- und kulturwissenschaftliche Gegenstände und analysieren eine Vielzahl mittelalterlicher und frühneuzeitlicher Materialien, illustrierter Handschriften und Frühdrucke wie beispielsweise Stunden- und Gebetsbücher, französische 'poésie flamboyante', Kräuterbücher und Legendare. , Schlüssel > Handwerkzeuge , Erscheinungsjahr: 20241218, Titel der Reihe: Episteme in Bewegung#38#, Redaktion: Eming, Jutta, Seitenzahl/Blattzahl: 224, Abbildungen: zahlreiche Abbildungen, Keyword: Flugblatt; Frühdruck; Frühe Neuzeit; Germanistik; Handschriften; Illustration; Kulturwissenschaften und Geschichte; Kunstgeschichte; Literaturwissenschaften; Mediävistik; Reisebeschreibung; Religionswissenschaften; Wissensgeschichte; Wunderzeichen, Fachschema: Literaturwissenschaft~Kunstgeschichte, Fachkategorie: Kunst: allgemeine Themen~Kunstformen~Lyrik, Poesie~Literatur: Geschichte und Kritik, Warengruppe: TB/Kunstgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 24, Gewicht: 641, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum gibt es Verrechnungssteuer?
Die Verrechnungssteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Lotteriegewinne erhoben wird. Sie dient dazu, sicherzustellen, dass Steuern auf diese Einkünfte auch tatsächlich bezahlt werden, da Kapitalerträge oft schwer zu überwachen sind. Zudem soll die Verrechnungssteuer verhindern, dass Steuerpflichtige Kapitalerträge nicht oder unvollständig in ihrer Steuererklärung angeben. Durch die Verrechnungssteuer wird somit die Steuerehrlichkeit gefördert und Steuerhinterziehung erschwert. Letztendlich trägt die Verrechnungssteuer somit zur gerechten Verteilung der Steuerlast bei. **
-
Wie funktioniert die Verrechnungssteuer?
Die Verrechnungssteuer ist eine Quellensteuer, die auf bestimmte Kapitalerträge wie Zinsen, Dividenden und Lizenzgebühren erhoben wird. Sie wird direkt an der Quelle abgezogen, bevor der Empfänger die Zahlung erhält. In der Regel beträgt der Steuersatz 35%, kann aber je nach Abkommen zwischen den Ländern variieren. Die Verrechnungssteuer dient dazu, sicherzustellen, dass die Steuern auf Kapitalerträge auch tatsächlich bezahlt werden, insbesondere bei ausländischen Empfängern. Steuerpflichtige können die Verrechnungssteuer in ihrer Steuererklärung geltend machen, um eine Doppelbesteuerung zu vermeiden. **
-
Wann gibt es Verrechnungssteuer?
Die Verrechnungssteuer wird in der Regel auf Zinsen und Dividenden erhoben, die von einer in der Schweiz ansässigen Person an eine andere Person gezahlt werden. Sie wird auch auf bestimmte Versicherungsleistungen und Lotteriegewinne erhoben. Die Verrechnungssteuer wird direkt an der Quelle abgezogen, bevor die Zahlung an den Empfänger erfolgt. Es gibt jedoch Ausnahmen und Befreiungen von der Verrechnungssteuer, je nach den spezifischen Umständen und Vereinbarungen zwischen den Ländern. In der Schweiz wird die Verrechnungssteuer von den Finanzinstituten eingezogen und an die Steuerbehörden abgeführt. **
-
Wann wird die Verrechnungssteuer abgezogen?
Die Verrechnungssteuer wird in der Regel abgezogen, wenn Kapitalerträge wie Zinsen, Dividenden oder auch Lotteriegewinne ausgezahlt werden. Dieser Steuerabzug erfolgt direkt durch die auszahlende Stelle, wie beispielsweise die Bank oder die Lotteriegesellschaft. Der abgezogene Betrag wird dann an das zuständige Finanzamt überwiesen. In der Regel beträgt die Verrechnungssteuer einen festen Prozentsatz des Kapitalertrags. Steuerpflichtige können unter bestimmten Voraussetzungen eine Rückerstattung der Verrechnungssteuer beantragen. **
Ähnliche Suchbegriffe für Verrechnungssteuer
-
Bildgebung, Visualisierung, künstlerischer Ausdruck, Taschenbuch von Erik Boehlke,Ulrich Kobbe,Daniel Sollberger, Pabst Science Publishers,Bildgebung, Visualisierung, Künstlerischer Ausdruck, Taschenbuch Von Erik Boehlke,ulrich Kobbe,daniel Sollberger, Pabst Science Publishers, 978-3-95853-927-3, Seitenanzahl: 21030,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Kritische Lehre Von Der Objektivität: Versuch Einer Wieterführenden Darstellung Des Zentralproblems Der Kantischen Erkenntniskritik, GebundeneDie Kritische Lehre Von Der Objektivität: Versuch Einer Wieterführenden Darstellung Des Zentralproblems Der Kantischen Erkenntniskritik, Gebundene Ausgabe Von Friedrich Kuntze, Creative Media Partners, Llc, 978-0-274-86401-0, Seitenanzahl: 33845,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Ende der Eindeutigkeit, FachbücherBeschleunigte Differenzierungsprozesse gelten als kennzeichnende Entwicklungen der Moderne. Während die klassische Moderne noch durch Versuche geprägt ist, diese Entwicklungen mit ganzheitlichen Konzeptionen in den Griff zu bekommen, verkündete die Postmoderne das "Ende der grossen Erzählung" (Lyotard). Pluralismus als ein Mit- und Nebeneinander verschiedener Diskurse, Lebensformen und Weltanschauungen wird nunmehr akzeptiert und vielfach sogar als besonders wertvoll betrachtet. Die Frage nach der Tragfähigkeit postmoderner Pluralismusmodelle steht im Mittelpunkt dieses Bandes, der Beiträge von internationalen Fachleuten verschiedener Fachdisziplinen zusammenfasst.28,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Auf was wird Verrechnungssteuer erhoben?
Die Verrechnungssteuer wird in der Regel auf Zinserträge, Dividenden und bestimmte andere Kapitaleinkünfte erhoben. Sie dient dazu, sicherzustellen, dass Steuern auf Kapitaleinkünfte auch tatsächlich entrichtet werden, insbesondere wenn der Steuerpflichtige im Ausland ansässig ist. Die Verrechnungssteuer wird von den Finanzinstituten direkt an die Steuerbehörden abgeführt und kann unter bestimmten Voraussetzungen auf die Einkommensteuer angerechnet werden. Es ist wichtig, die Regelungen zur Verrechnungssteuer im jeweiligen Land zu kennen, da sie je nach Land unterschiedlich sein können. **
-
Wann bekommt man die Verrechnungssteuer zurück?
Die Verrechnungssteuer kann unter bestimmten Voraussetzungen zurückgefordert werden. Dies ist in der Regel der Fall, wenn man als Steuerpflichtiger in einem Doppelbesteuerungsabkommen mit dem betreffenden Land lebt. Zudem muss man die entsprechenden Antragsformulare ausfüllen und einreichen. Die Rückerstattung erfolgt dann in der Regel nach Prüfung des Antrags durch die zuständigen Behörden. Es ist wichtig, die Fristen für die Antragsstellung zu beachten, da eine verspätete Einreichung dazu führen kann, dass die Verrechnungssteuer nicht erstattet wird. **
-
Wie bekomme ich die Verrechnungssteuer zurück?
Um die Verrechnungssteuer zurückzubekommen, musst du in der Regel eine Steuererklärung einreichen. Dabei musst du angeben, dass du die Verrechnungssteuer zurückfordern möchtest. Es ist wichtig, alle erforderlichen Unterlagen wie Belege und Bescheinigungen beizufügen. Die Verrechnungssteuer wird dann von deiner Steuerschuld abgezogen oder dir zurückerstattet, je nachdem, ob du zu viel Steuern gezahlt hast. Es empfiehlt sich, sich bei Unklarheiten an einen Steuerberater oder das zuständige Finanzamt zu wenden. **
-
Ist die Verrechnungssteuer eine indirekte Steuer?
Ist die Verrechnungssteuer eine indirekte Steuer? Die Verrechnungssteuer ist eine direkte Steuer, die auf Kapitalerträge wie Zinsen und Dividenden erhoben wird. Sie wird direkt von der Bank oder dem Finanzinstitut abgezogen und an die Steuerbehörden weitergeleitet. Im Gegensatz dazu sind indirekte Steuern wie die Mehrwertsteuer oder die Verbrauchssteuer auf den Verkauf von Waren und Dienstleistungen erhoben. Die Verrechnungssteuer zielt darauf ab, die Steuerhinterziehung bei Kapitaleinkünften zu verhindern und die Steuerehrlichkeit zu fördern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.