Domain projiziert.de kaufen?
Wir ziehen mit dem Projekt
projiziert.de um.
Sind Sie am Kauf der Domain
projiziert.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain projiziert.de kaufen?
Was ist der Gewinnvortrag?
Was ist der Gewinnvortrag? Der Gewinnvortrag ist der nicht ausgeschüttete Gewinn eines Unternehmens aus vergangenen Geschäftsjahren, der in der Bilanz als Eigenkapitalposition ausgewiesen wird. Er wird in der Regel in das neue Geschäftsjahr übertragen und erhöht somit das Eigenkapital des Unternehmens. Der Gewinnvortrag dient dazu, die Kontinuität der Eigenkapitalbasis zu gewährleisten und das Unternehmen für zukünftige Investitionen und Risiken zu stärken. Er kann auch genutzt werden, um Dividenden an die Aktionäre auszuschütten oder um Verluste auszugleichen. **
Was ist Gewinnvortrag vor Verwendung?
Was ist Gewinnvortrag vor Verwendung? Der Gewinnvortrag vor Verwendung ist der Betrag des Gewinns aus dem Vorjahr, der noch nicht für Dividendenzahlungen oder andere Verwendungen verwendet wurde. Er wird in der Bilanz als Eigenkapital ausgewiesen und kann für zukünftige Investitionen oder zur Stärkung der finanziellen Position des Unternehmens genutzt werden. Ein hoher Gewinnvortrag vor Verwendung zeigt, dass das Unternehmen profitabel ist und über finanzielle Reserven verfügt. Es ist wichtig, den Gewinnvortrag vor Verwendung sorgfältig zu planen und zu verwalten, um die langfristige finanzielle Stabilität des Unternehmens zu gewährleisten. **
Ähnliche Suchbegriffe für Gewinnvortrag
Top-Angebote
Produkte zum Begriff Gewinnvortrag:
-
Acer Acer S1387n WXGA Kurzdistanz Beamer mit 4.000 ANSI Lumen Kurzdistanz Projektion: Ideale Präsentation ohne Schattierungen240 W Osram UHP | WXGA Auflösung 1280 x 800 px / Helligkeit 4000 ANSI Lumen | Kontrast 20.000 : 1 / 1,43x Zoom | 1 x 16W Lautsprecher / Geräuschpegel 27 dB (Eco)| HDMI, VGA612,12 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
Visualisierung des WunderbarenVisualisierung des Wunderbaren , Der interdisziplinär angelegte Tagungsband Visualisierung des Wunderbaren geht der Frage nach, wie sich Gegenstände des Wunderbaren in literarischen Texten verändern, wenn sie visuell vergegenwärtigt werden und wie sich bildliche Darstellungen und Objekte zu Diskursen des Wunderbaren verhalten. Dabei wird das Wunderbare als gleichermaßen ästhetische wie epistemische Konfiguration aufgefasst, die auf die Evokation von Verwunderung zielt. Elemente des Wunderbaren transportieren Aspekte des Wissens, die in hohem Maße an die Form ihrer Darstellung, ihrer Medialität und Materialität geknüpft sind und sich immer dann verändern, wenn sie 'in Bewegung' geraten. Der Band fokussiert Beschreibungen von Elementen des Wunderbaren in literarischen Texten des Mittelalters und der Frühen Neuzeit und die Frage, wie Visualisierungen diese Elemente aufnehmen (oder gerade nicht berücksichtigen) und begleiten, sie dadurch ergänzen, kontrastieren, verschieben oder stimulieren. So liegt ein zentraler Schwerpunkt der einzelnen Beiträge auf der Analyse der Dynamik zwischen literarischen und visuellen Darstellungen des Wunderbaren. Die Untersuchungen berücksichtigen sowohl kunsthistorische und architektonische als auch religiöse, literatur- und kulturwissenschaftliche Gegenstände und analysieren eine Vielzahl mittelalterlicher und frühneuzeitlicher Materialien, illustrierter Handschriften und Frühdrucke wie beispielsweise Stunden- und Gebetsbücher, französische 'poésie flamboyante', Kräuterbücher und Legendare. , Schlüssel > Handwerkzeuge , Erscheinungsjahr: 20241218, Titel der Reihe: Episteme in Bewegung#38#, Redaktion: Eming, Jutta, Seitenzahl/Blattzahl: 224, Abbildungen: zahlreiche Abbildungen, Keyword: Flugblatt; Frühdruck; Frühe Neuzeit; Germanistik; Handschriften; Illustration; Kulturwissenschaften und Geschichte; Kunstgeschichte; Literaturwissenschaften; Mediävistik; Reisebeschreibung; Religionswissenschaften; Wissensgeschichte; Wunderzeichen, Fachschema: Literaturwissenschaft~Kunstgeschichte, Fachkategorie: Kunst: allgemeine Themen~Kunstformen~Lyrik, Poesie~Literatur: Geschichte und Kritik, Warengruppe: TB/Kunstgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 24, Gewicht: 641, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Ende der Eindeutigkeit, FachbücherBeschleunigte Differenzierungsprozesse gelten als kennzeichnende Entwicklungen der Moderne. Während die klassische Moderne noch durch Versuche geprägt ist, diese Entwicklungen mit ganzheitlichen Konzeptionen in den Griff zu bekommen, verkündete die Postmoderne das "Ende der grossen Erzählung" (Lyotard). Pluralismus als ein Mit- und Nebeneinander verschiedener Diskurse, Lebensformen und Weltanschauungen wird nunmehr akzeptiert und vielfach sogar als besonders wertvoll betrachtet. Die Frage nach der Tragfähigkeit postmoderner Pluralismusmodelle steht im Mittelpunkt dieses Bandes, der Beiträge von internationalen Fachleuten verschiedener Fachdisziplinen zusammenfasst.28,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Was bedeutet Gewinnvortrag nach Verwendung?
Der Gewinnvortrag nach Verwendung bezieht sich auf den Teil des Gewinns eines Unternehmens, der nach Abzug von Steuern und Dividenden für das laufende Geschäftsjahr übrig bleibt. Dieser Betrag kann entweder reinvestiert werden, um das Wachstum des Unternehmens zu fördern, oder als Rücklage für zukünftige Investitionen oder unvorhergesehene Ausgaben dienen. Ein Gewinnvortrag nach Verwendung kann auch dazu verwendet werden, Schulden zu tilgen oder Dividenden an die Aktionäre auszuschütten. Die Entscheidung darüber, wie der Gewinnvortrag verwendet wird, hängt von den Zielen und der Strategie des Unternehmens ab. In jedem Fall ist es wichtig, den Gewinnvortrag sorgfältig zu planen und zu verwalten, um langfristigen Erfolg und finanzielle Stabilität zu gewährleisten. **
-
Was ist der Gewinnvortrag GmbH?
Der Gewinnvortrag einer GmbH ist der Betrag, um den das Eigenkapital am Ende eines Geschäftsjahres durch den erwirtschafteten Gewinn erhöht wird. Er wird in der Bilanz auf der Passivseite ausgewiesen und stellt einen wichtigen Bestandteil des Eigenkapitals dar. Der Gewinnvortrag wird in der Regel für Investitionen, Ausschüttungen an die Gesellschafter oder die Stärkung der Eigenkapitalbasis verwendet. Er kann auch als Rücklage für zukünftige Geschäftsjahre dienen, um die finanzielle Stabilität des Unternehmens zu sichern. In der nächsten Bilanz wird der Gewinnvortrag dann als Eigenkapitalposition fortgeführt. **
-
Wie berechnet man den Gewinnvortrag?
Der Gewinnvortrag wird berechnet, indem man den Gewinn des Vorjahres oder der Vorperiode nimmt und diesen in die neue Periode überträgt. Dieser Betrag wird dann als Anfangsguthaben für die neue Periode verwendet. Der Gewinnvortrag ist somit ein wichtiger Bestandteil der Gewinn- und Verlustrechnung, da er den bereits erwirtschafteten Gewinn anzeigt, der in die neue Periode übernommen wird. Er dient als Grundlage für die Berechnung des Gesamtgewinns am Ende der aktuellen Periode. In der Bilanz wird der Gewinnvortrag als Eigenkapital ausgewiesen und zeigt somit den kumulierten Gewinn über mehrere Perioden hinweg an. **
-
Was passiert mit dem Gewinnvortrag?
Was passiert mit dem Gewinnvortrag? Der Gewinnvortrag wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder für zukünftige Investitionen genutzt oder an die Gesellschafter ausgeschüttet werden. Er dient als finanzielle Reserve für das Unternehmen und kann dazu beitragen, die finanzielle Stabilität zu gewährleisten. Der Gewinnvortrag kann auch dazu verwendet werden, Verluste auszugleichen oder Rücklagen zu bilden. Letztendlich liegt es am Management, wie der Gewinnvortrag verwendet wird, um die langfristige finanzielle Gesundheit des Unternehmens zu sichern. **


Was bedeutet ein hoher Gewinnvortrag?
Ein hoher Gewinnvortrag bedeutet, dass ein Unternehmen in der Vergangenheit mehr Gewinne erwirtschaftet hat als ausgeschüttet wurden. Dieser Betrag wird in der Bilanz als Eigenkapital ausgewiesen und steht dem Unternehmen für zukünftige Investitionen oder Ausschüttungen zur Verfügung. Ein hoher Gewinnvortrag kann auf eine gute finanzielle Performance und Stabilität des Unternehmens hinweisen. Es kann auch als Zeichen für eine solide Geschäftsführung und langfristige Planung interpretiert werden. Unternehmen mit einem hohen Gewinnvortrag haben in der Regel mehr finanziellen Spielraum und sind besser gegen unvorhergesehene Ereignisse oder wirtschaftliche Schwankungen gewappnet. **
Was sagt der Gewinnvortrag aus?
Der Gewinnvortrag gibt Auskunft über den erwirtschafteten Gewinn eines Unternehmens innerhalb eines bestimmten Zeitraums. Er zeigt, ob das Unternehmen profitabel arbeitet und wie hoch der Überschuss nach Abzug aller Kosten ist. Der Gewinnvortrag ist somit ein wichtiger Indikator für die finanzielle Gesundheit eines Unternehmens und wird oft von Investoren und Analysten analysiert, um die Rentabilität und Zukunftsaussichten des Unternehmens zu bewerten. Er kann auch Aufschluss darüber geben, wie gut das Management die Ressourcen des Unternehmens verwaltet und ob es in der Lage ist, langfristige Wachstumsziele zu erreichen. **
Top-Angebote
Produkte zum Begriff Gewinnvortrag:
-
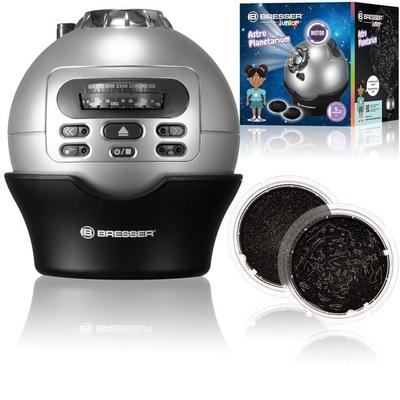
Bresser Junior 8847100 - Astro-Planetarium, Projektion des Sternenhimmels, mit uhrzeitgenauer DarstellungDas Bresser Junior Astro-planetarium Holt Dir Die Sterne Vom Himmel Und Zwar Direkt An Deine Zimmerdecke. Dabei Gibt Es Eine Menge Zu Erforschen: 8.000 Sterne Und 61 Sternbilder Mit Namen Zaubert Dir Das Heimplanetarium Mit 2 Projektionsscheiben Und...76,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bildgebung, Visualisierung, künstlerischer Ausdruck, Taschenbuch von Erik Boehlke,Ulrich Kobbe,Daniel Sollberger, Pabst Science Publishers,Bildgebung, Visualisierung, Künstlerischer Ausdruck, Taschenbuch Von Erik Boehlke,ulrich Kobbe,daniel Sollberger, Pabst Science Publishers, 978-3-95853-927-3, Seitenanzahl: 21030,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Acer Acer S1387n WXGA Kurzdistanz Beamer mit 4.000 ANSI Lumen Kurzdistanz Projektion: Ideale Präsentation ohne Schattierungen240 W Osram UHP | WXGA Auflösung 1280 x 800 px / Helligkeit 4000 ANSI Lumen | Kontrast 20.000 : 1 / 1,43x Zoom | 1 x 16W Lautsprecher / Geräuschpegel 27 dB (Eco)| HDMI, VGA612,12 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
Visualisierung des WunderbarenVisualisierung des Wunderbaren , Der interdisziplinär angelegte Tagungsband Visualisierung des Wunderbaren geht der Frage nach, wie sich Gegenstände des Wunderbaren in literarischen Texten verändern, wenn sie visuell vergegenwärtigt werden und wie sich bildliche Darstellungen und Objekte zu Diskursen des Wunderbaren verhalten. Dabei wird das Wunderbare als gleichermaßen ästhetische wie epistemische Konfiguration aufgefasst, die auf die Evokation von Verwunderung zielt. Elemente des Wunderbaren transportieren Aspekte des Wissens, die in hohem Maße an die Form ihrer Darstellung, ihrer Medialität und Materialität geknüpft sind und sich immer dann verändern, wenn sie 'in Bewegung' geraten. Der Band fokussiert Beschreibungen von Elementen des Wunderbaren in literarischen Texten des Mittelalters und der Frühen Neuzeit und die Frage, wie Visualisierungen diese Elemente aufnehmen (oder gerade nicht berücksichtigen) und begleiten, sie dadurch ergänzen, kontrastieren, verschieben oder stimulieren. So liegt ein zentraler Schwerpunkt der einzelnen Beiträge auf der Analyse der Dynamik zwischen literarischen und visuellen Darstellungen des Wunderbaren. Die Untersuchungen berücksichtigen sowohl kunsthistorische und architektonische als auch religiöse, literatur- und kulturwissenschaftliche Gegenstände und analysieren eine Vielzahl mittelalterlicher und frühneuzeitlicher Materialien, illustrierter Handschriften und Frühdrucke wie beispielsweise Stunden- und Gebetsbücher, französische 'poésie flamboyante', Kräuterbücher und Legendare. , Schlüssel > Handwerkzeuge , Erscheinungsjahr: 20241218, Titel der Reihe: Episteme in Bewegung#38#, Redaktion: Eming, Jutta, Seitenzahl/Blattzahl: 224, Abbildungen: zahlreiche Abbildungen, Keyword: Flugblatt; Frühdruck; Frühe Neuzeit; Germanistik; Handschriften; Illustration; Kulturwissenschaften und Geschichte; Kunstgeschichte; Literaturwissenschaften; Mediävistik; Reisebeschreibung; Religionswissenschaften; Wissensgeschichte; Wunderzeichen, Fachschema: Literaturwissenschaft~Kunstgeschichte, Fachkategorie: Kunst: allgemeine Themen~Kunstformen~Lyrik, Poesie~Literatur: Geschichte und Kritik, Warengruppe: TB/Kunstgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 24, Gewicht: 641, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Gewinnvortrag?
Was ist der Gewinnvortrag? Der Gewinnvortrag ist der nicht ausgeschüttete Gewinn eines Unternehmens aus vergangenen Geschäftsjahren, der in der Bilanz als Eigenkapitalposition ausgewiesen wird. Er wird in der Regel in das neue Geschäftsjahr übertragen und erhöht somit das Eigenkapital des Unternehmens. Der Gewinnvortrag dient dazu, die Kontinuität der Eigenkapitalbasis zu gewährleisten und das Unternehmen für zukünftige Investitionen und Risiken zu stärken. Er kann auch genutzt werden, um Dividenden an die Aktionäre auszuschütten oder um Verluste auszugleichen. **
-
Was ist Gewinnvortrag vor Verwendung?
Was ist Gewinnvortrag vor Verwendung? Der Gewinnvortrag vor Verwendung ist der Betrag des Gewinns aus dem Vorjahr, der noch nicht für Dividendenzahlungen oder andere Verwendungen verwendet wurde. Er wird in der Bilanz als Eigenkapital ausgewiesen und kann für zukünftige Investitionen oder zur Stärkung der finanziellen Position des Unternehmens genutzt werden. Ein hoher Gewinnvortrag vor Verwendung zeigt, dass das Unternehmen profitabel ist und über finanzielle Reserven verfügt. Es ist wichtig, den Gewinnvortrag vor Verwendung sorgfältig zu planen und zu verwalten, um die langfristige finanzielle Stabilität des Unternehmens zu gewährleisten. **
-
Was bedeutet Gewinnvortrag nach Verwendung?
Der Gewinnvortrag nach Verwendung bezieht sich auf den Teil des Gewinns eines Unternehmens, der nach Abzug von Steuern und Dividenden für das laufende Geschäftsjahr übrig bleibt. Dieser Betrag kann entweder reinvestiert werden, um das Wachstum des Unternehmens zu fördern, oder als Rücklage für zukünftige Investitionen oder unvorhergesehene Ausgaben dienen. Ein Gewinnvortrag nach Verwendung kann auch dazu verwendet werden, Schulden zu tilgen oder Dividenden an die Aktionäre auszuschütten. Die Entscheidung darüber, wie der Gewinnvortrag verwendet wird, hängt von den Zielen und der Strategie des Unternehmens ab. In jedem Fall ist es wichtig, den Gewinnvortrag sorgfältig zu planen und zu verwalten, um langfristigen Erfolg und finanzielle Stabilität zu gewährleisten. **
-
Was ist der Gewinnvortrag GmbH?
Der Gewinnvortrag einer GmbH ist der Betrag, um den das Eigenkapital am Ende eines Geschäftsjahres durch den erwirtschafteten Gewinn erhöht wird. Er wird in der Bilanz auf der Passivseite ausgewiesen und stellt einen wichtigen Bestandteil des Eigenkapitals dar. Der Gewinnvortrag wird in der Regel für Investitionen, Ausschüttungen an die Gesellschafter oder die Stärkung der Eigenkapitalbasis verwendet. Er kann auch als Rücklage für zukünftige Geschäftsjahre dienen, um die finanzielle Stabilität des Unternehmens zu sichern. In der nächsten Bilanz wird der Gewinnvortrag dann als Eigenkapitalposition fortgeführt. **
Ähnliche Suchbegriffe für Gewinnvortrag
-
Das Ende der Eindeutigkeit, FachbücherBeschleunigte Differenzierungsprozesse gelten als kennzeichnende Entwicklungen der Moderne. Während die klassische Moderne noch durch Versuche geprägt ist, diese Entwicklungen mit ganzheitlichen Konzeptionen in den Griff zu bekommen, verkündete die Postmoderne das "Ende der grossen Erzählung" (Lyotard). Pluralismus als ein Mit- und Nebeneinander verschiedener Diskurse, Lebensformen und Weltanschauungen wird nunmehr akzeptiert und vielfach sogar als besonders wertvoll betrachtet. Die Frage nach der Tragfähigkeit postmoderner Pluralismusmodelle steht im Mittelpunkt dieses Bandes, der Beiträge von internationalen Fachleuten verschiedener Fachdisziplinen zusammenfasst.28,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Kritische Lehre Von Der Objektivität: Versuch Einer Wieterführenden Darstellung Des Zentralproblems Der Kantischen Erkenntniskritik, GebundeneDie Kritische Lehre Von Der Objektivität: Versuch Einer Wieterführenden Darstellung Des Zentralproblems Der Kantischen Erkenntniskritik, Gebundene Ausgabe Von Friedrich Kuntze, Creative Media Partners, Llc, 978-0-274-86401-0, Seitenanzahl: 33845,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Repariert – projiziert, Fachbücher von Dieter Lenzen„Dienst in akademischen Liegenschaften“ bezeichnet die Erfahrungen Dieter Lenzens im Rahmen seiner Tätigkeit als Präsident der Universität Hamburg und der FU Berlin sowie seines Wirkens in zahlreichen weiteren Wissenschaftsorganisationen. Die Sammlung reicht von der Beschreibung massiver Reformbedarfe in den Hochschulen der zurückliegenden zwanzig Jahre sowie der Fehlsteuerung bei solchen Verfahren durch die Politik. Sie setzt sich fort mit Beiträgen zu einer Kritik der von Hochschulleitungen erwarteten Revisionen unter Stichworten wie „Management“, „Exzellenz“, „Partizipation“ und „Differenzierung“. Zukunftsprojektionen sind die Beiträge, die sich mit den notwendigen Veränderungen im Hochschulwesen von Strategieerwartungen über Transnationalität bis zur Absicherung allgemeiner Bildung befassen. Abgeschlossen wird der Band mit Beiträgen unter dem Eindruck der auch für das Hochschulwesen einschneidenden Corona-Pandemie. Die Texte wurden aus verschiedenen Anlässen als Reden oder als Aufsätze verfasst. Sie sind ein Spiegel der Erwartungen an Hochschulleitungen, der Interventionsgrenzen und der Notwendigkeit ständiger Erinnerung an das, was Universität einmal war oder bleiben sollte.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man den Gewinnvortrag?
Der Gewinnvortrag wird berechnet, indem man den Gewinn des Vorjahres oder der Vorperiode nimmt und diesen in die neue Periode überträgt. Dieser Betrag wird dann als Anfangsguthaben für die neue Periode verwendet. Der Gewinnvortrag ist somit ein wichtiger Bestandteil der Gewinn- und Verlustrechnung, da er den bereits erwirtschafteten Gewinn anzeigt, der in die neue Periode übernommen wird. Er dient als Grundlage für die Berechnung des Gesamtgewinns am Ende der aktuellen Periode. In der Bilanz wird der Gewinnvortrag als Eigenkapital ausgewiesen und zeigt somit den kumulierten Gewinn über mehrere Perioden hinweg an. **
-
Was passiert mit dem Gewinnvortrag?
Was passiert mit dem Gewinnvortrag? Der Gewinnvortrag wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder für zukünftige Investitionen genutzt oder an die Gesellschafter ausgeschüttet werden. Er dient als finanzielle Reserve für das Unternehmen und kann dazu beitragen, die finanzielle Stabilität zu gewährleisten. Der Gewinnvortrag kann auch dazu verwendet werden, Verluste auszugleichen oder Rücklagen zu bilden. Letztendlich liegt es am Management, wie der Gewinnvortrag verwendet wird, um die langfristige finanzielle Gesundheit des Unternehmens zu sichern. **
-
Was bedeutet ein hoher Gewinnvortrag?
Ein hoher Gewinnvortrag bedeutet, dass ein Unternehmen in der Vergangenheit mehr Gewinne erwirtschaftet hat als ausgeschüttet wurden. Dieser Betrag wird in der Bilanz als Eigenkapital ausgewiesen und steht dem Unternehmen für zukünftige Investitionen oder Ausschüttungen zur Verfügung. Ein hoher Gewinnvortrag kann auf eine gute finanzielle Performance und Stabilität des Unternehmens hinweisen. Es kann auch als Zeichen für eine solide Geschäftsführung und langfristige Planung interpretiert werden. Unternehmen mit einem hohen Gewinnvortrag haben in der Regel mehr finanziellen Spielraum und sind besser gegen unvorhergesehene Ereignisse oder wirtschaftliche Schwankungen gewappnet. **
-
Was sagt der Gewinnvortrag aus?
Der Gewinnvortrag gibt Auskunft über den erwirtschafteten Gewinn eines Unternehmens innerhalb eines bestimmten Zeitraums. Er zeigt, ob das Unternehmen profitabel arbeitet und wie hoch der Überschuss nach Abzug aller Kosten ist. Der Gewinnvortrag ist somit ein wichtiger Indikator für die finanzielle Gesundheit eines Unternehmens und wird oft von Investoren und Analysten analysiert, um die Rentabilität und Zukunftsaussichten des Unternehmens zu bewerten. Er kann auch Aufschluss darüber geben, wie gut das Management die Ressourcen des Unternehmens verwaltet und ob es in der Lage ist, langfristige Wachstumsziele zu erreichen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.